
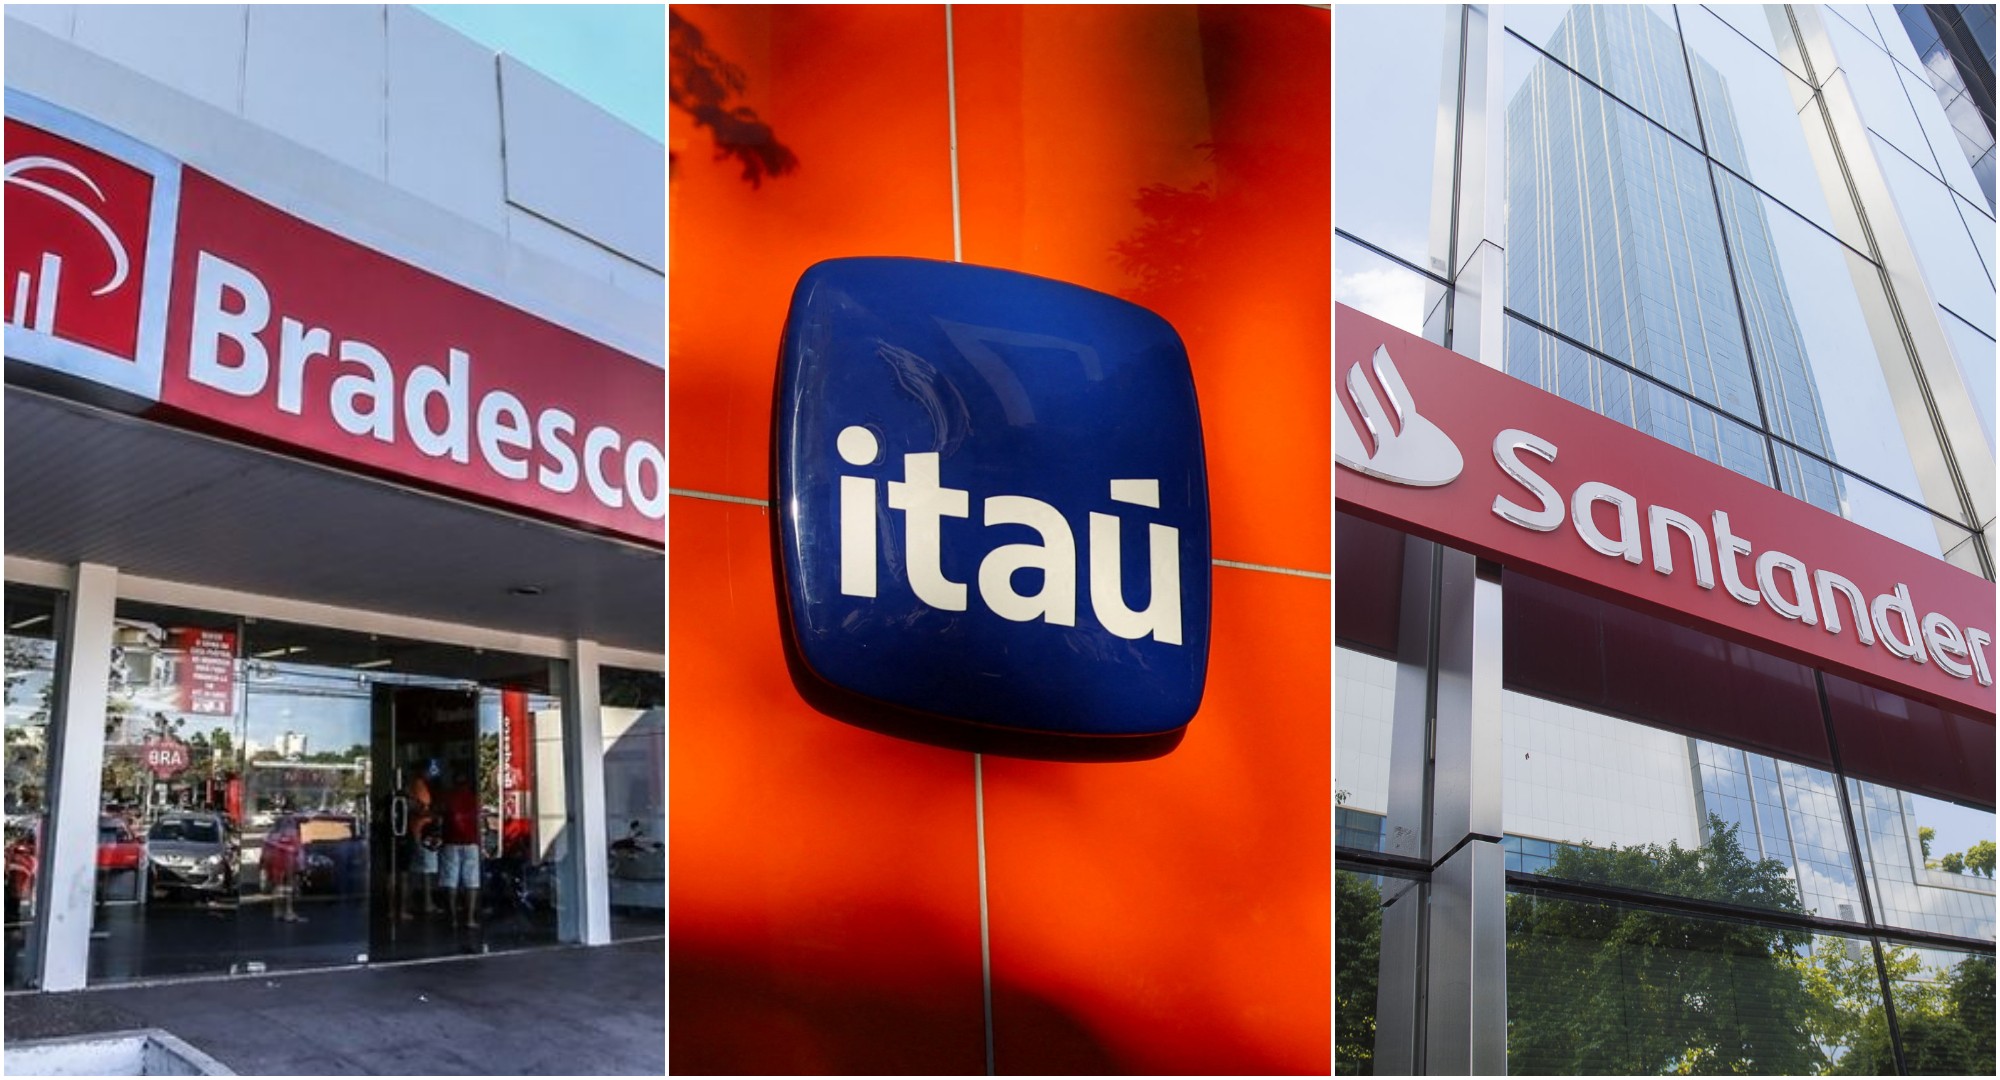
Recentemente, os principais bancos privados do Brasil, incluindo Bradesco, Itaú e Santander, anunciaram um aumento nas taxas de financiamento imobiliário, impactando aqueles que planejam adquirir um imóvel. Essa decisão não é trivial, uma vez que esses três bancos representam aproximadamente 55% do total financiado para compra de imóveis entre janeiro e setembro deste ano, conforme dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
As instituições financeiras justificam os reajustes ao aumento nas taxas de juros futuros, que, após as eleições, subiram significativamente — de 12,87% para 15,39% em títulos brasileiros com vencimento em cinco anos, representando uma alta de mais de 2,5 pontos percentuais. Apesar de a Selic estar em um ciclo de queda, as expectativas de mercado sobre a inflação e a atividade econômica continuam a influenciar as taxas de financiamento.
A Caixa Econômica Federal, que lidera o mercado de financiamentos imobiliários, não divulgou informações sobre possíveis reajustes, optando por um período de silêncio antes da publicação de seu balanço financeiro.
Com relação a cada banco, as mudanças são significativas. O Bradesco, por exemplo, elevou sua taxa principal de 11,99% + TR para 15% + TR ao ano, enquanto para clientes Private a taxa subiu de 11,70% + TR para 13,60% + TR. O Itaú, por sua vez, reajustou a taxa mínima para 12,95% ao ano, com variações dependendo do perfil do cliente, e o Santander ajustou suas operações para uma taxa a partir de 12,49% + TR.
A advogada Daniele Akamine, especialista em mercado imobiliário, expressou surpresa com os aumentos, considerando que a Selic está em queda. Ela ressalta que, apesar de ser uma proteção para os bancos, o reajuste significativo pode encarecer as parcelas e reduzir o poder de compra das famílias.
Antes de fechar um financiamento, Akamine recomenda que os consumidores comparem as condições entre os bancos e não se limitem apenas à taxa de juros. O Custo Efetivo Total (CET), que inclui todos os encargos e seguros, deve ser analisado com atenção. Além disso, ela sugere que se verifique qual índice será utilizado para a correção do contrato, destacando que opções atreladas ao IPCA podem oferecer taxas de juros mais baixas.
Por fim, a especialista também alerta sobre a importância de entender o sistema de amortização escolhido, uma vez que isso pode impactar significativamente o custo total do financiamento. Com essas informações em mente, os compradores podem tomar decisões mais informadas em um cenário de taxas em alta.
Crédito da imagem: Bradesco, Itaú e Santander