
A recente publicação de uma medida provisória pelo governo federal, datada de 4 de outubro, estabelece as diretrizes para a cobrança do Imposto Seletivo, frequentemente referenciado como “imposto do pecado”. Com a implementação prevista para fevereiro de 2027, o tributo visa desestimular o consumo de produtos e atividades que impactam negativamente a saúde e o meio ambiente.
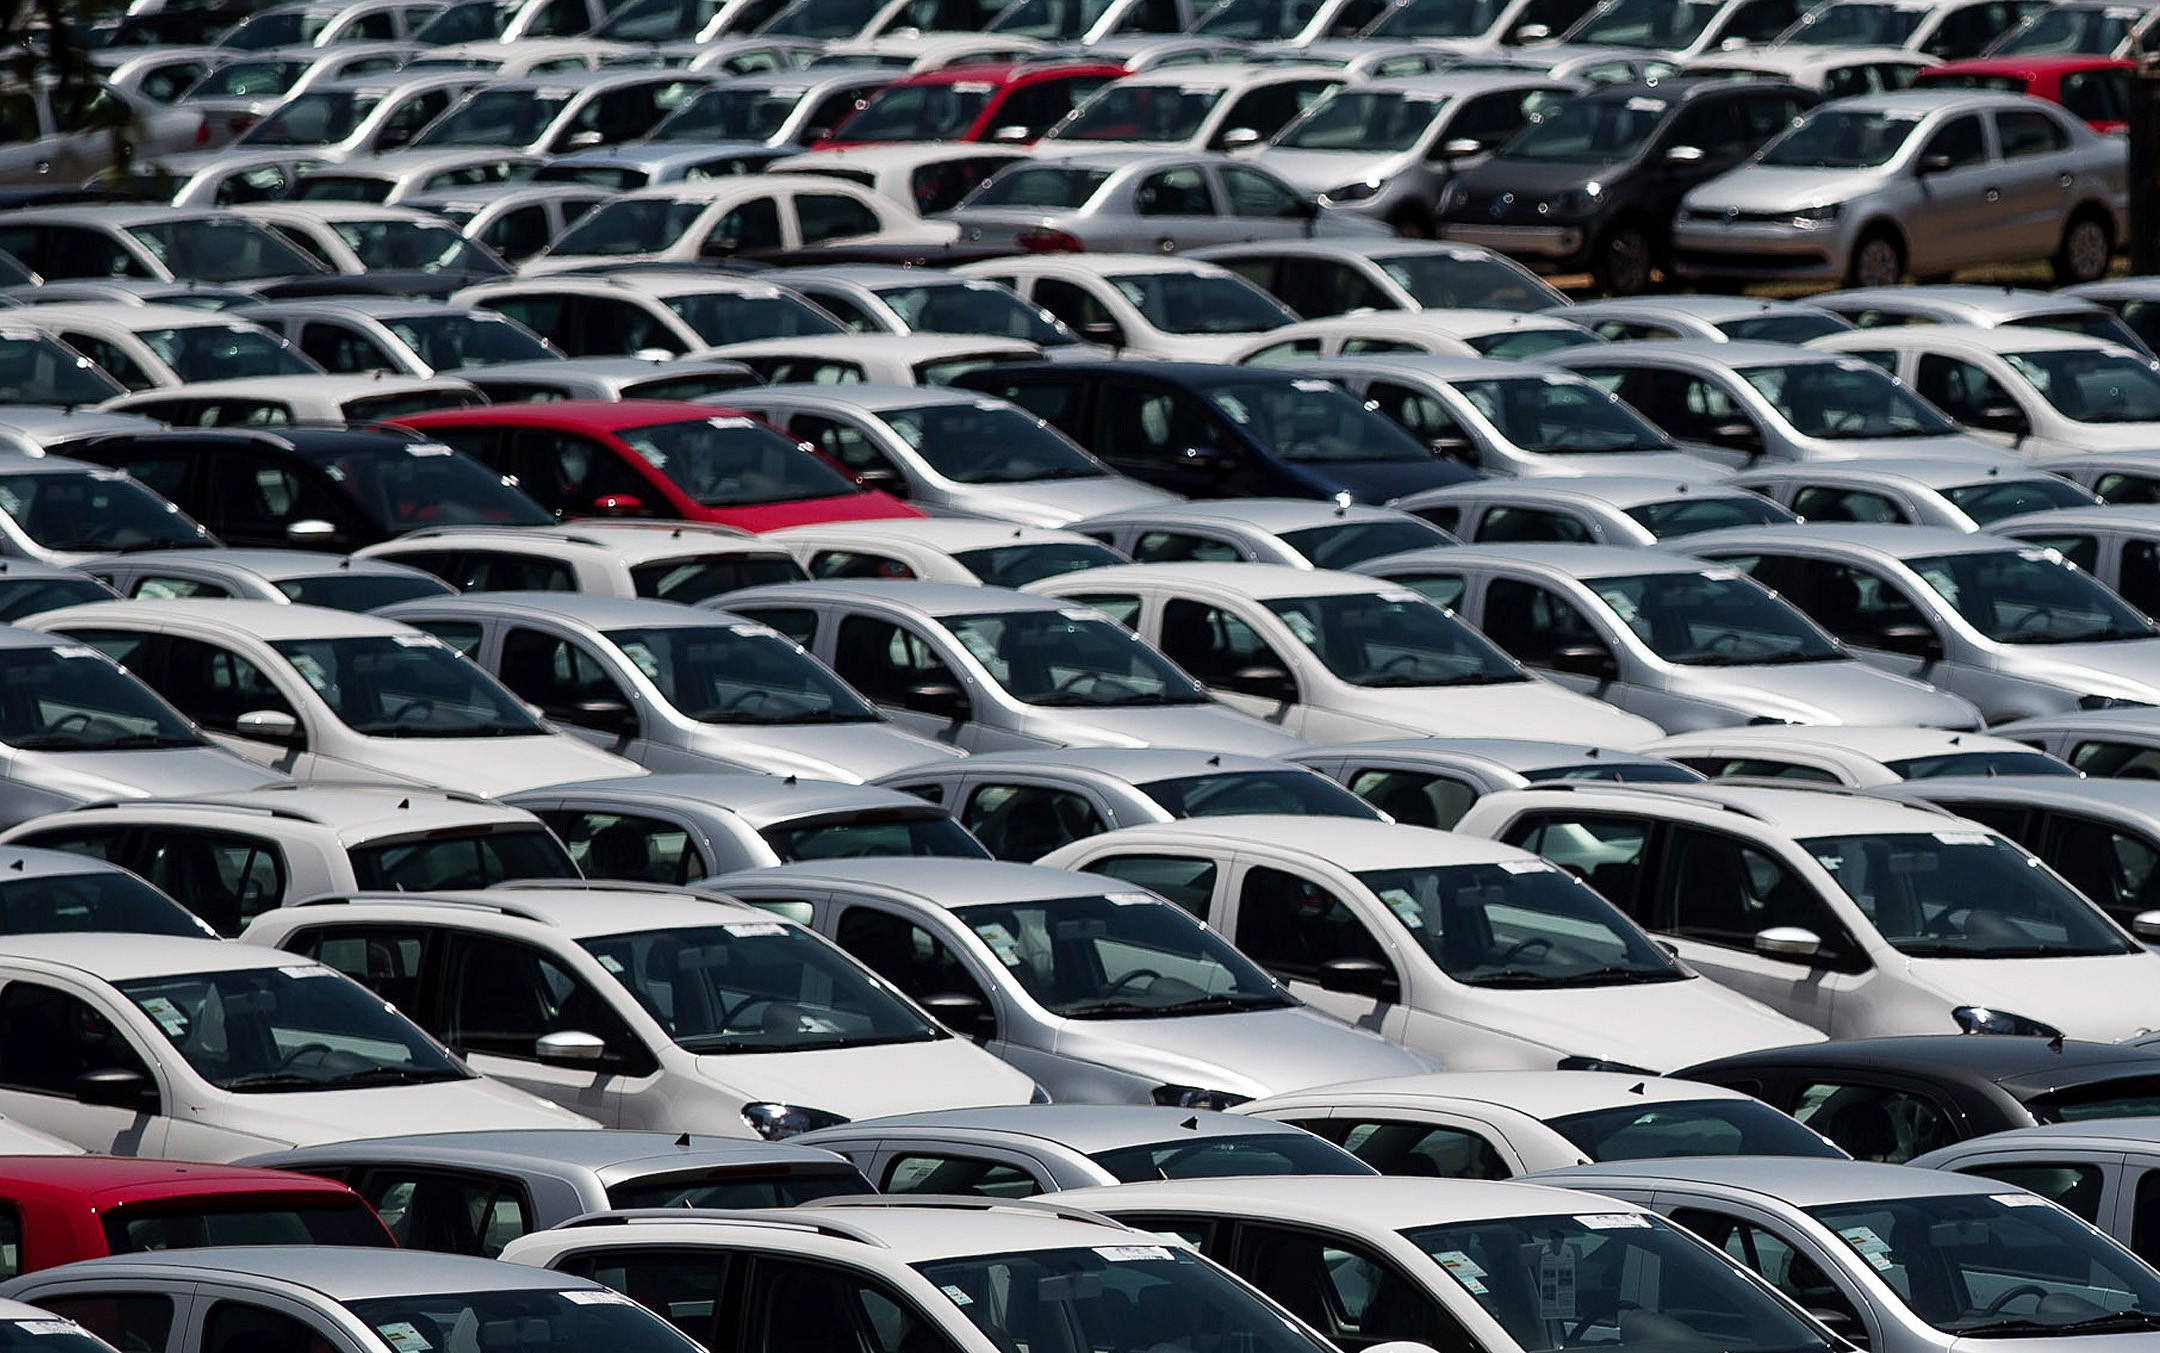
Entre os itens que estarão sujeitos a essa nova cobrança, destacam-se os automóveis de passeio, que terão uma alíquota inicial de 6,3%. Esse percentual, no entanto, pode ser ajustado para mais ou para menos, dependendo de uma série de critérios estabelecidos. Após esses ajustes, o valor resultante será multiplicado por 1,21.
Dentre os critérios que influenciarão a alíquota, estão a motorização e tipo de combustível, a eficiência energética, a potência do motor, o desempenho estrutural e os sistemas de assistência ao motorista, além da reciclabilidade dos veículos. Cada um desses fatores pode resultar em descontos que variam de 1 a 2 pontos percentuais.
Por exemplo, um carro de passeio com um peso de 1.200 kg deve atender a limites específicos de consumo energético para que seja elegível a descontos. Se o veículo consome até 1,49 megajoule por quilômetro, ele pode ter uma redução de 2 pontos percentuais; já se o consumo for de até 1,57 MJ/km, a redução será de 1 ponto percentual, sem descontos adicionais para níveis superiores.
Ademais, a potência do motor, medida em quilowatts, também desempenha um papel fundamental na definição da alíquota. Veículos que oferecem proteção em colisões e sistemas de assistência ao motorista, como controle de estabilidade e aviso de cinto afivelado, podem se beneficiar de um desconto adicional.
Por último, a reciclabilidade dos veículos é um critério que não pode ser negligenciado. A partir de 2027, as montadoras deverão apresentar planos de reciclagem ao final da vida útil dos automóveis, com metas progressivas de reaproveitamento de materiais, que vão de 80% a 95% até 2030, dependendo do tipo de veículo.
Essas novas regras não apenas representam uma mudança significativa na tributação de produtos prejudiciais, mas também refletem um movimento mais amplo em direção à sustentabilidade e à proteção ambiental, alinhando-se às tendências globais de responsabilidade social e ambiental na indústria automotiva.